-
22 Sep,2026
浏览次数:17
-
零基预算的最后一公里:财政支出标准体系建设的技术路径与方法论重构发布者:中诚政融发布日期:2026-09-22 00:00:00
零基预算改革走到2026年中期,一个共识逐渐清晰:如果支出标准体系建不起来,零基预算就是空中楼阁。表面看这是个很“硬”的技术问题——给每类支出定个标准,但实际上,支出标准体系是整个零基预算的“承重墙”。本文解构一下:建标准这件事到底难在哪?有没有一条成本可控、操作可行的技术路径?
为什么支出标准这么难建
第一,“标准”这个词自带歧义。在财政话语体系里,“支出标准”至少指四种不同的东西:定额标准(会议费每人每天不超过450元)、配置标准(机关办公用房人均不超过20m²)、造价标准(公路养护造价不超过XX元/km)、绩效标准(1元财政投入撬动XX元社会效益)。四种标准的生成逻辑截然不同,把它们都叫“支出标准”然后统一下发文件要求“全面建立”,等于给基层发了四张规则不同的拼图却不给说明书。
第二,标准和绩效之间有天然张力。标准追求“统一”,绩效追求“差异化”。南昌做对了什么?他们做的不是简单“定标准”,而是先用成本绩效分析搞清楚“钱究竟花在哪”,然后才定标准——“先算清楚值不值,再把值钱的标准固化下来”。
第三,动态更新机制普遍缺失。很多地方标准五年、十年不更新。物价在涨、技术在变、服务模式在演进,但标准修订程序往往比制定程序更复杂,导致“一有标准就僵化”。浙江的经验是把修订周期压缩到1—3年。
支出标准的三种生成路径
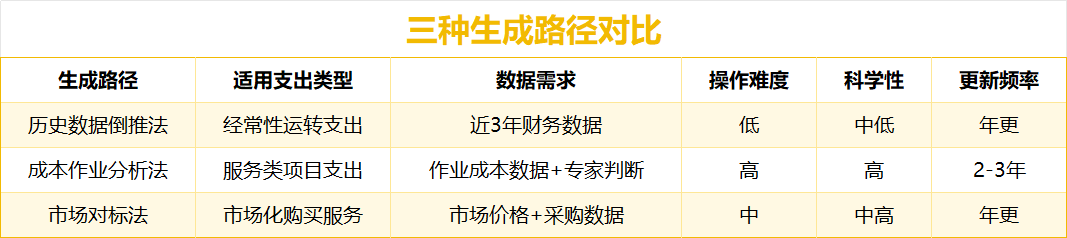
路径一:历史数据倒推法。取近三年同类支出平均值作为标准,适用于延续性强的经常性支出(办公费、水电费、物业费)。优点是操作简单、数据可得性高;缺点是把“过去的低效”固化为“未来的标准”。
路径二:成本作业分析法。把公共服务拆成作业单元,逐项核定合理成本再加总。南昌做环卫成本绩效分析用的就是这招:把环卫作业拆成清扫保洁、垃圾收集、垃圾转运、公厕管理、设施维护、应急处理六大类,分别核算直接作业费、管理费、利润和税金。优点是科学性强;缺点是工作量大、对专业能力要求高。
路径三:市场对标法。直接参照市场同类服务定价,适用于市场化程度高的购买服务(信息化运维、法律服务、培训)。优点是客观、更新快;缺点是“市场价格”不等于“合理价格”。
标准与绩效的“三节点融合”
支出标准和绩效管理不应该是两张皮。理想状态下,支出标准应当从绩效评价结果中“生长”出来,而非单纯自上而下规定。
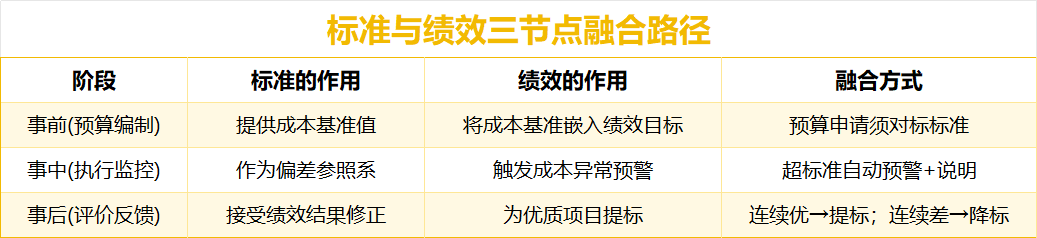
事前——标准作为绩效目标的定价锚。支出标准直接转化为绩效目标中的“成本指标”。南昌“桥梁检测”专用标准是每座桥每年4.5万元,那这4.5万元就是成本基准值。申报预算远高于标准的,必须单独说明理由。
事中——标准作为绩效监控的成本参照系。实际支出和标准之间的偏差构成绩效运行监控的核心信号。开封提出的“预算执行控成本”就是这层意思——信息化运维实际花费比标准高出15%,系统自动触发黄色预警。
事后——绩效结果为标准迭代提供输入。连续绩效优秀项目的成本数据可“提格”为新的行业标杆标准,低效项目的成本数据则作为“不应超过的上限”。
基层推进的实操路线图
第一步:先做好预算支出分类标准化。标准建不起来,很多时候是因为支出分类一团乱麻。同一个“信息化运维费”,有的列在“维修维护费”下,有的列在“专项业务费”下。市县不需从零设计,可直接参照财政部的支出经济分类科目做本地化映射。
第二步:选高占比+可标准化的突破口。不要一步到位覆盖所有支出。从占总支出比重最高、最容易标准化的3—5类入手。对大多数县,突破口通常是:公用经费定额、公务用车运维、物业管理、信息化运维、会议和培训。
第三步:用成本绩效分析验证而非推翻现有标准。如果已有标准(哪怕若干年前定的),先做几项成本绩效分析验证是否仍合理。南昌环卫成本绩效分析的示范价值在于:分析结果不仅压低预算,更倒逼企业优化管理——这种“财政降成本+企业提管理”的双赢,远比单纯砍预算产生的对抗性局面好得多。
第四步:建立标准—绩效—预算的数字闭环。在预算管理一体化系统中实现:项目预算申报自动对标相关支出标准,超标准申报拒绝提交或要求特殊审批;绩效评价报告自动引用标准作为成本参照;年度预算安排自动读取上年绩效结果和标准执行情况。
警惕“标准通胀”
一个几乎不被讨论但极具破坏力的风险是“标准通胀”:一旦支出标准被制度化,各部门就有了强烈的动机去“抬高”标准——争公用经费标准从每人每年1.2万涨到1.8万、争公车运维从每辆每年3万涨到4.5万。每一次上调,都会在未来十年、二十年放大为基础乘以人数再乘以时间的累进增长。这就是为什么南昌把58家单位的账本全部翻开、逐笔核实,才重新核定公用经费标准——如果不做实打实的成本核验,标准上调可能沦为另一种形式的“基数+增长”。
防范“标准通胀”至少需要三道防火墙:第一,任何标准上调必须有成本绩效分析报告支撑,不能“拍脑袋涨”;第二,标准的“涨价”幅度应参照当地CPI和生产资料价格指数,超过指数涨幅的部分需向人大财经委或预算工委报备;第三,每三年对全部支出标准做一次全面复核(类似资产清查),主动识别和清理过时标准。
说到底,支出标准体系建设的最终目标不是“把每一分钱都管死”,而是“让每一分钱都花在明处”。标准是手段,不是目的。目的永远是——用同等财政资源为公众创造更大价值。零基预算改革轰轰烈烈地“破基数”之后,下一步能不能走稳,就看能不能把“立标准”这一关真正闯过去。
零基预算的减法,减的是冗余浪费
支出标准的加法,加的是治理效能
破基数之后,立标准才见真章
*本文系转载,版权归原作者所有。如著作权人发现本公众号转载了其拥有著作权的作品时,请及时留言联系。
扫码关注我们,获取更多最新专业资讯。